総務省›ふるさと納税の指定制度(総務省告示)
ふるさと納税の指定基準(返礼品・募集のルール)は、どう見直されてきたか(2019年の指定制度から2026年まで)
この記事のまとめ
- 2026年10月1日からの指定対象期間のふるさと納税の対象団体は、総務大臣が地方財政審議会の意見を聴いて指定します。
- 申出期間の2026年7月1日〜31日は過ぎ、9月13日時点で指定の公表はまだ載っていません。
- この指定から、寄附金活用可能額を52.5%以上とする基準と、募集費用の公表・地場産品基準の明確化が適用されます。
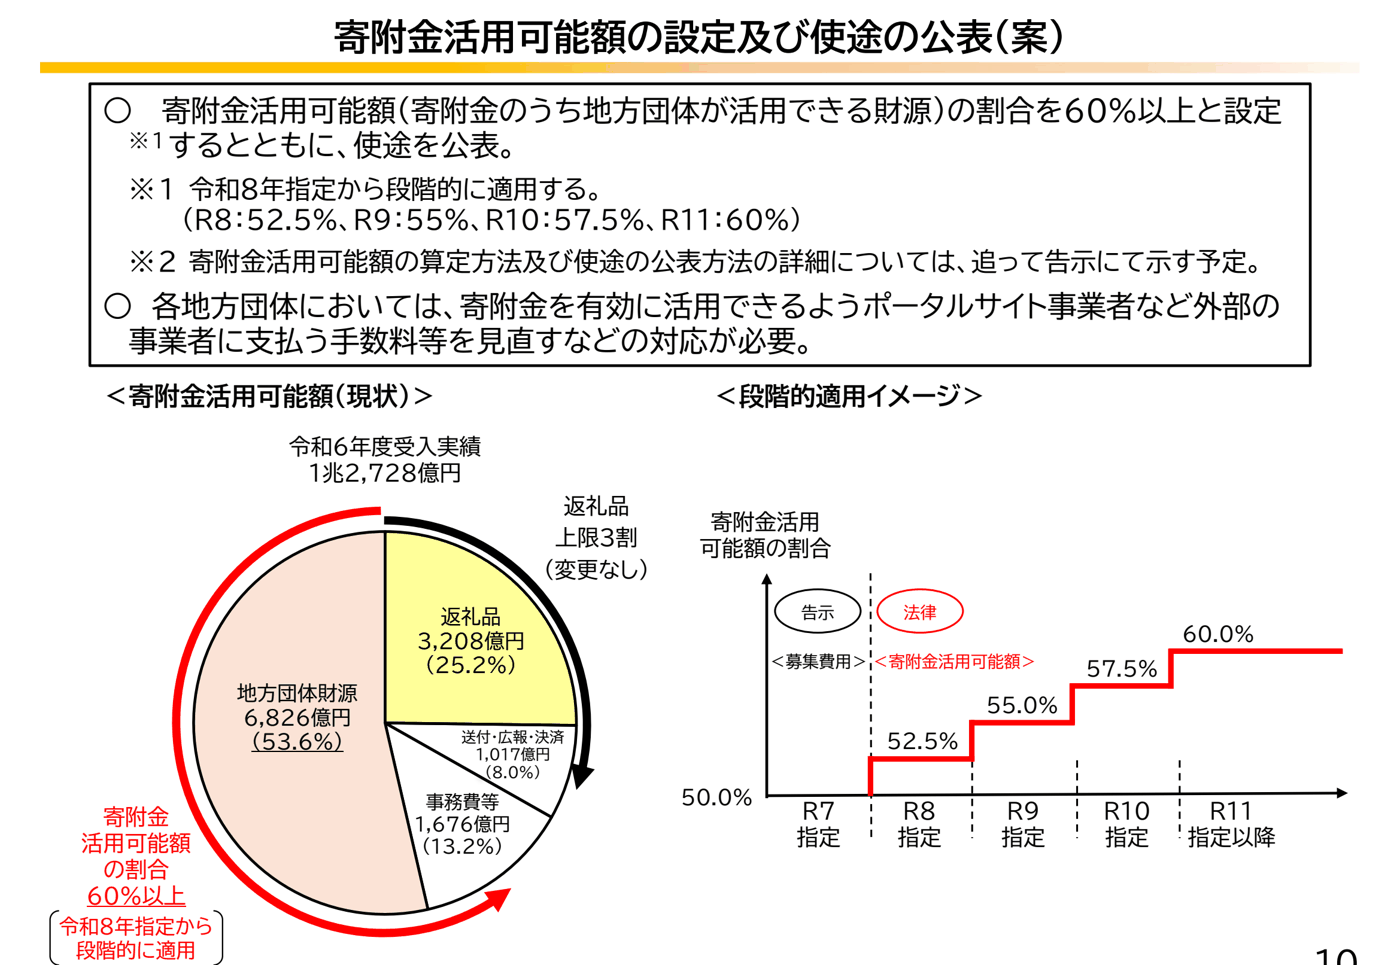
- 法律の本則は60%以上で、総務省の説明資料(案)はR11指定で60%とする段階的な引上げを示しています。
- 指定の公表日は読んだ資料になく、前年は2025年9月26日、その前は2024年9月26日に公表されています。
- 省庁
- 総務省
- 会議体
- ふるさと納税の指定制度(総務省告示)
- 段階
- 成立・決定
特例控除は総務大臣が指定した団体への寄附だけ、基準は法律と告示
ふるさと納税で特例控除を受けられるのは、総務大臣が指定した地方団体への寄附だけです。この「指定制度」は2019年の地方税法改正で作られ、同年6月1日から始まりました。指定の基準は、地方税法第37条の2(道府県民税)・第314条の7(市町村民税)と、平成31年総務省告示第179号(以下「告示」)が定めています。
この記事では、返礼品と募集のルールが、どの告示改正でいつから変わったかを、法律・告示・総務省の報道資料と通知の原文でたどります。取り上げるのは、2019年の創設、2023〜2026年の告示改正と2026年の法改正です(ポータルに載っている令和2年・令和4年・令和5年第141号の告示改正は扱っていません)。
2019年の指定制度の創設から2026年9月の公表まで
- 2019年3月27日 地方税法等の一部を改正する法律が成立参議院で可決。3月29日に平成31年法律第2号として公布(衆議院の議案審議経過情報)。
- 2019年4月1日 告示第179号指定基準を定める告示。表紙には、令和元年(平成31年)6月1日から適用すると書かれています。
- 2019年6月1日 指定制度の施行最初の指定は5月14日に公表。
- 2023年6月27日 告示第244号募集費用の5割以下基準に付随費用も含める。熟成肉・精米の扱いを改正。
- 2024年6月28日 告示第203号ポイント等の付与を行う者を通じた募集を禁止(2025年10月1日から適用)。
- 2025年6月13日・9月26日 指定の取消し6月に2団体、9月に4団体。
- 2025年6月24日 告示第220号募集費用の支払先の公表、地場産品基準の明確化(2026年10月からの指定に適用)。
- 2026年3月24日 地方財政審議会告示第179号の一部改正を了承。
- 2026年3月31日 法改正と告示第145号令和8年法律第2号が公布。同日付の告示第145号は2026年10月1日施行。
- 2026年6月26日〜9月11日 次の指定に向けた通知・公表申出期間は7月1日〜31日。
返礼割合3割以下から寄附金活用可能額60%以上まで、改正ごとの原文
2019年:指定制度の創設(返礼割合3割以下・地場産品)
改正法は、2019年2月8日に衆議院で受理され、3月27日に参議院で可決、3月29日に公布されました(平成31年法律第2号)。総務省のふるさと納税ポータルは、2019年4月1日に次のように説明しています。
地方税法等の一部を改正する法律の成立により、6月1日以降、ふるさと納税に係る指定制度が創設されます。
(1) 寄附金の募集を適正に実施する地方団体 (2) ((1)の地方団体で)返礼品を送付する場合には、以下のいずれも満たす地方団体 ・返礼品の返礼割合を3割以下とすること ・返礼品を地場産品とすること
(出典:総務省 ふるさと納税トピックス「ふるさと納税に係る指定制度について」2019年4月1日)
現在の地方税法第37条の2第2項は、返礼品の基準を次のように定めています(第314条の7第2項も同じ内容です)。
都道府県等が個別の第一号寄附金の受領に伴い提供する返礼品等の調達に要する費用の額として総務大臣が定めるところにより算定した額が、いずれも当該都道府県等が受領する当該第一号寄附金の額の百分の三十に相当する金額以下であること。
都道府県等が提供する返礼品等が当該都道府県等の区域内において生産された物品又は提供される役務その他これらに類するものであつて、総務大臣が定める基準に適合するものであること。
(出典:地方税法 第37条の2第2項第2号・第3号。e-Gov法令検索、2026年7月31日施行版)
「総務大臣が定める基準」の中身は告示に委ねられています。その基準を変えるときの手続も、同じ条に書かれています。
総務大臣は、第二項に規定する基準若しくは同項の規定による定めの設定、変更若しくは廃止、指定又は指定の取消し及び第六項に規定する決定については、地方財政審議会の意見を聴かなければならない。
(出典:地方税法 第37条の2第8項)
2023年6月27日:募集費用の5割以下に付随費用を含める(告示第244号)
募集に要する費用について、ワンストップ特例事務や寄附金受領証の発行などの付随費用も含めて寄附金額の5割以下とする(募集適正基準の改正)
加工品のうち熟成肉と精米について、原材料が当該地方団体と同一の都道府県内産であるものに限り、返礼品として認める(地場産品基準の改正)
(出典:総務省 報道資料「ふるさと納税の次期指定に向けた見直し」令和5年6月27日)
報道資料によると、令和5年10月1日から令和6年9月30日までの指定対象期間に係る指定から適用されました。
2024年6月28日:ポイント等の付与を行う者を通じた募集の禁止(告示第203号)
寄附に伴いポイント等の付与を行う者を通じた募集を禁止すること。(募集適正基準の改正)【令和7年10月1日から適用】
「区域内での工程が製造等ではなく製品の企画立案等であるもの」や「区域内で提供される宿泊等の役務」について、当該地方団体で生じた付加価値や、地域との関連性をより重視した形で、基準を見直すこと。(地場産品基準の改正)
(出典:総務省 報道資料「ふるさと納税の指定基準の見直し等」令和6年6月28日)
2026年6月26日の総務省の通知は、この禁止の範囲を次のように説明しています。
令和7年10月1日以降、寄附金の寄附に伴って寄附者に対し金銭その他の経済的利益(通常の商取引に係る決済に伴って提供されるものに相当するものを除く。以下単に「経済的利益」という。)を提供する者(この者が、第三者を通じて経済的利益を付与する場合を含む。以下同じ。)を通じた募集については禁止されている。
(出典:「ふるさと納税に係る指定制度の運用について」令和8年6月26日総税市第71号)
2025年:指定の取消しと、告示第220号(募集費用の公表・地場産品基準の明確化)
2025年には6団体の指定が取り消されています。
地方税法(昭和25年法律第226号)第37条の2第6項及び第314条の7第6項の規定に基づき、長野県須坂市及び岡山県吉備中央町のふるさと納税の対象団体としての指定を取り消しますので、お知らせいたします。
(出典:総務省 報道資料 令和7年6月13日。取消しの告示は6月17日施行)
岡山県総社市、佐賀県みやき町、長崎県雲仙市及び熊本県山都町のふるさと納税の対象団体としての指定を取り消しますので、お知らせいたします。
(出典:総務省 報道資料 令和7年9月26日。取消しの告示は9月30日施行)
6月24日には告示第220号(総務大臣 村上誠一郎)が出されました。
本改正は、令和8年10月から開始する指定対象期間に係る指定から適用となります。
(出典:総務省 報道資料「ふるさと納税の指定基準の見直し等」令和7年6月24日)
主な改正内容は「募集費用の透明化」と「地場産品基準の明確化」です。募集費用については、2026年4月1日付けの総務大臣通知が公表の方法を定めています。
1支払先あたり100万円以上(一の者に複数の支払を行ったときは、その合計額が100万円以上)の支払先について、個人の場合は氏名及び住所、法人の場合は名称及び本店又は主たる事務所の所在地を記載すること。
(出典:総務大臣通知 令和8年4月1日付け総税市第30号 別紙1)
地場産品基準について、報道資料の参考資料は次のように書いています。
製造・加工品等の返礼品について、当該返礼品の製造等を行う者が価値の過半が区域内で生じたことを証明するとともに、返礼品提供開始日までに地方団体がその証明事項を一覧で公表。
(出典:総務省「ふるさと納税の指定基準の改正等について」令和7年6月24日)
9月26日には、2025年10月1日から2026年9月30日までの指定が公表されました。
令和7年10月1日から令和8年9月30日までの期間に係るふるさと納税の対象となる地方団体を以下のとおり指定したので、お知らせいたします。
(出典:総務省 報道資料 令和7年9月26日 別添)
別添の表では、全1,788団体のうち申出書の提出が1,785団体、指定が1,781団体(都道府県46、市区町村1,735)です。
2026年:法改正と告示第145号(寄附金活用可能額)
2026年3月24日の地方財政審議会の議題は、告示の一部改正でした。
今回の議題は、ふるさと納税制度における各指定基準の詳細を定めた平成31年総務省告示第179号の一部改正について、地方税法第37条の2第8項及び第314条の7第8項の規定に基づき、審議するものである。
標記の件について、説明を受け、審議の上、これを了承した。
(出典:地方財政審議会 令和7年度(3月24日)議事要旨)
この日の総務省の説明資料には、令和8年度税制改正大綱(令和7年12月19日 自由民主党・日本維新の会)の次の部分が載っています。
これらを踏まえ、ふるさと納税制度の本来の趣旨に立ち返るため、地方公共団体が実施する事業に活用できる寄附金の割合を高められるよう、その割合を60%以上とするとともに、その使途の公表を求める。
(出典:総務省自治税務局市町村税課「ふるさと納税について(指定基準に係る告示改正)」令和8年3月24日 5ページ)
改正法は2月20日に衆議院で受理され、3月31日に参議院で可決、同日に公布されました(令和8年法律第2号)。2026年10月1日施行版の地方税法第37条の2第2項第2号には、次の基準が加わります。
都道府県等が指定対象期間において受領する第一号寄附金の額の合計額から当該指定対象期間における第一号寄附金の募集に要する費用の額として総務大臣が定めるところにより算定した額を控除して得た額(ロにおいて「寄附金活用可能額」という。)が、当該指定対象期間において受領する第一号寄附金の額の合計額の百分の六十に相当する金額以上であること。
(出典:地方税法 第37条の2第2項第2号イ。e-Gov法令検索、2026年10月1日施行版)
同じ3月31日付けで告示第145号(総務大臣 林芳正)が出され、2026年10月1日から施行されます。2026年6月26日の通知は、最初の年の割合を次のように説明しています。
令和8年指定対象期間については、当該期間における寄附金活用可能額が、当該期間において受領する第1号寄附金(法第37条の2第1項第1号及び第314条の7第1項第1号に掲げる寄附金をいう。以下同じ。)の額の合計額の100分の52.5に相当する金額以上であることとされていること
(出典:「ふるさと納税に係る指定制度の運用について」令和8年6月26日総税市第71号)
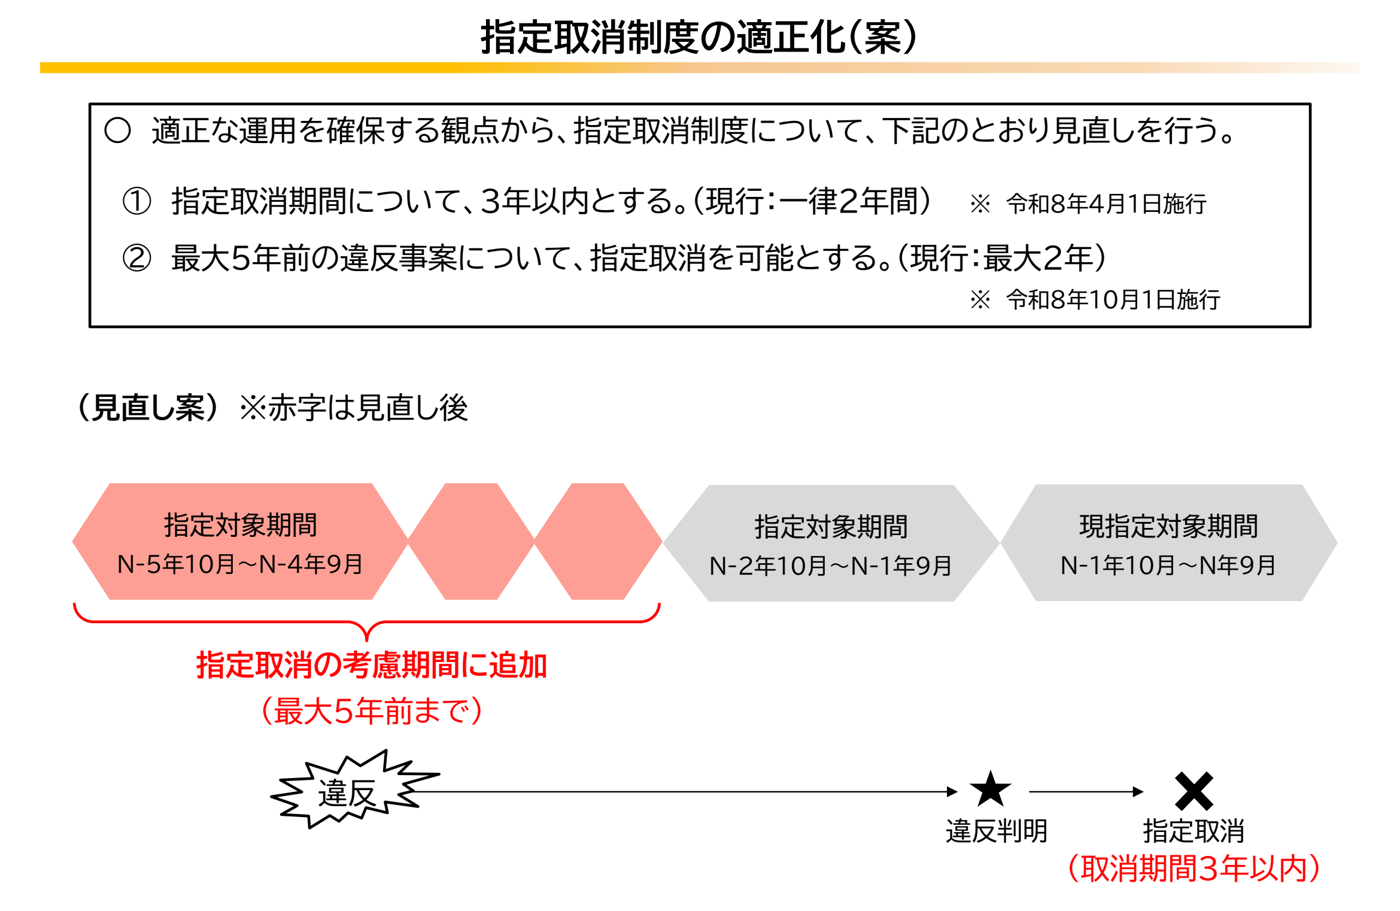
指定の取消しも見直され、現在の地方税法第37条の2第6項は、取り消すときに「三年以内」の期間を定めて指定を行わない旨を決定すると定めています。
なお、令和8年4月1日以降に各指定基準に違反する事実が生じた場合には、令和8年度税制改正により、その指定取消期間が3年以内となっていることに留意すること。
(出典:「ふるさと納税に係る指定制度の運用について」令和8年6月26日総税市第71号)
2026年6〜9月:次の指定に向けた通知と公表
申出書等の提出期間は、令和8年7月1日から同月31日までの間とするものであること
対象団体の指定は、原則として1年単位で行うこととし、指定対象期間は令和8年10月1日から令和9年9月30日までの期間とするものであること
(出典:「ふるさと納税に係る指定制度の運用について」令和8年6月26日総税市第71号)
同じ通知は、2025年10月〜2026年9月の募集費用が5割以内であることを要件に挙げ、令和7年度の募集費用の一覧は2026年9月30日までに公表するよう求めています。
2026年8月20日には、募集の際の表現についての通知が出されました。
一方で、返礼品等を掲載する一部ポータルサイトにおいては、「コスパ」、「特別寄附額」、「特別規格」、「家計応援」、「物価高応援」など、通常よりも必要寄附金額が割安であると寄附者に認識させる表現を用いた事例が散見されており、これらは募集適正基準に違反するおそれが高いと考えています。
また、ふるさと納税に関係する外部事業者がポータルサイト上で「適切な寄附先の選択を阻害するような表現」を行った場合であっても、指定取消の対象となるのは当該地方団体です。
(出典:「ふるさと納税制度における募集適正基準の遵守の徹底について」令和8年8月20日総税市第96号)
地方財政審議会で使途の公表やポータルサイトの手数料が問われた
2026年3月24日の地方財政審議会の議事要旨には、「主な内容」として問い(○)と答え(→)が載っています。発言者の名前は書かれていません。説明者は自治税務局市町村税課の課長補佐です。
○寄附金活用可能額の使途の公表を求める一方、ふるさと納税以外の寄附金については、特段、使途の公表を求めていない。その整合性や地方分権の観点はどう考えているか。
→ふるさと納税は、ふるさとやお世話になった地方団体に対し、応援や感謝する気持ちを伝えるための制度として創設された。他の寄附金控除と比べ、特例控除額を上乗せしていることもあり、透明性を高める必要性が高いと考えており、今回、使途の公表を求めることとした。
○寄附金活用可能額の割合を引き上げていくことに関連して、ポータルサイト事業者に支払う手数料が高いという指摘があるが、今後どのように対応する予定か。
→現在、全国の自治体に対して、各ポータルサイト事業者に支払った手数料等の詳細について調査を行っている。その調査結果を踏まえ、対応を検討していく。
○今回の改正内容として、指定取消期間を3年以内とする見直しが盛り込まれているが、指定取消期間の長さの判断基準について、どのように考えるのか。
→地方団体が故意に経費等を偽るなど帰責性が高い事案が発生した場合には2年を超える取消期間を適用していく必要性があると考える。
(出典:地方財政審議会 令和7年度(3月24日)議事要旨)
手数料の調査結果は、5月12日に公表されました。令和6年度の受入額1兆2,728億円に対し、ポータルサイト運営事業者への支払総額の割合は21.3%、調達・送付に要する費用を除いた支払額の割合は11.5%です。6月26日の通知によると、総務省は5月22日に、大手ポータルサイト運営事業者が参加する団体の会員企業へ手数料の引下げを要請しました。その回答は9月11日に公表されています。
ふるさと納税のポータルサイト手数料の引下げに係る要請に対するポータルサイト運営事業者からの回答を別紙のとおり公表します。
(出典:総務省 報道資料 令和8年9月11日)
新しい基準は10月1日からの指定に適用、指定の公表はまだない
2026年の法改正(令和8年法律第2号)は3月31日に公布され、告示第145号も同日付で出ています。指定取消期間を3年以内とする部分は、2026年4月1日以降に生じた違反に適用されています。寄附金活用可能額の基準、2025年の告示第220号の募集費用の公表と地場産品基準の明確化は、2026年10月1日から始まる指定対象期間の指定から適用されます。
2026年9月13日に確認した時点で、ふるさと納税ポータルと総務省の報道資料(自治税務局市町村税課の番号01zeimu04_02000100〜180)に、2026年の指定取消しの公表はありません。2026年10月1日からの指定の公表も、まだ載っていません。
指定の公表日は資料になく、前年は2025年9月26日に公表
- 令和8年指定の公表:申出期間は2026年7月1日〜31日でした。前年の指定は2025年9月26日、その前は2024年9月26日、2023年9月28日に公表されています。今回の公表日は、読んだ資料には書かれていません。
- 寄附金活用可能額の引上げ:法律の本則は60%以上です。3月24日の説明資料(案)では、R9指定55%、R10指定57.5%、R11指定60%と段階的に上げる形が示されています。通知は、令和8年指定対象期間の割合が52.5%未満になった団体は、2027年10月1日から始まる指定対象期間で指定取消しの対象となり得るとしています。
- 表現の調査:8月20日の通知は、各団体の取組状況を踏まえ、今後、調査を行うことを検討するとしています。
- 令和9年度税制改正要望:総務省は、次の要望を出しています。
ふるさと納税について、ふるさと住民登録制度におけるプレミアム登録者に限り、プレミアム登録先の地方公共団体を訪れるための航空券等を単独で返礼品等として提供することが可能となるよう要件を見直す。
(出典:総務省「令和9年度地方税制改正(税負担軽減措置等)要望事項」No.2。関係条文は地方税法第37条の2第2項各号・第314条の7第2項第3号)
前年の寄附金活用可能額の見直しは、令和8年度税制改正大綱(2025年12月19日付け)に書かれていました(3月24日の説明資料による)。
今後の予定
- 各団体が令和7年度の募集費用の一覧を公表する期限(総務省の通知)
- 令和8年指定対象期間の開始。告示第145号の施行(寄附金活用可能額の基準など)
- 次の指定対象期間の開始(令和8年期間が52.5%未満の団体は取消し対象となり得る)
予定は資料の記載にもとづくもので、変わることがあります。
経過
日付と出来事の一覧を開く(14件)
- 参議院で地方税法等の一部を改正する法律案を可決(3月29日に平成31年法律第2号として公布)。指定制度を創設
- 指定基準を定める平成31年総務省告示第179号(令和元年6月1日から適用)
- 指定制度の施行。指定を受けない団体への寄附は特例控除の対象外に
- 告示第244号。募集費用に付随費用も含めて5割以下、熟成肉・精米の扱いを改正
- 告示第203号。ポイント等の付与を行う者を通じた募集の禁止(2025年10月1日から適用)など
- 長野県須坂市・岡山県吉備中央町の指定取消しを公表(6月17日施行)
- 告示第220号。募集費用の公表、地場産品基準の明確化(2026年10月からの指定に適用)
- 2025年10月〜2026年9月の指定(1,781団体)と、4団体の指定取消し(9月30日施行)を公表
- 地方財政審議会が告示第179号の一部改正(寄附金活用基準など)を了承
- 地方税法等の一部を改正する法律(令和8年法律第2号)公布。同日付で告示第145号(2026年10月1日施行)
- 総務省がポータルサイト運営事業者への支払額等の調査結果を公表
- 令和8年指定の運用通知(総税市第71号)。申出期間は7月1日〜31日
- 募集適正基準の遵守の徹底についての通知(総税市第96号)
- ポータルサイト手数料の引下げ要請に対する事業者からの回答を公表
出典
- 総務省 ふるさと納税ポータル「関連資料」(2026年9月13日取得)
- 総務省 ふるさと納税ポータル「その他の過去の関連資料」(2026年9月13日取得)
- 総務省 ふるさと納税トピックス一覧(2026年9月13日取得)
- ふるさと納税に係る指定制度について(2019年4月1日)(2026年9月13日取得)
- ふるさと納税指定制度に係る総務大臣の指定・指定の取消し(トピックス)(2026年9月13日取得)
- 衆議院 議案審議経過情報 閣法 第198回国会 4 地方税法等の一部を改正する法律案(2026年9月13日取得)
- 衆議院 議案審議経過情報 閣法 第221回国会 4 地方税法等の一部を改正する法律案(2026年9月13日取得)
- 地方税法(e-Gov法令検索。2026年7月31日施行版と2026年10月1日施行版の第37条の2・第314条の7)(2026年9月13日取得)
- 【指定基準告示】平成31年総務省告示第179号(2026年9月13日取得)
- 【指定基準告示の一部改正】令和7年総務省告示第220号(2026年9月13日取得)
- 【指定基準告示の一部改正】令和8年総務省告示第145号(令和8年10月1日適用)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税の次期指定に向けた見直し」(令和5年6月27日)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税の指定基準の見直し等」(令和6年6月28日)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税の対象となる地方団体の指定の取消し」(令和7年6月13日)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税の指定基準の見直し等」(令和7年6月24日)(2026年9月13日取得)
- 同 参考資料「ふるさと納税の指定基準の改正等について」(令和7年6月24日)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税の対象となる地方団体の指定の取消し」(令和7年9月26日)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税指定制度に係る総務大臣の指定」(令和7年9月26日)別添(2026年9月13日取得)
- 地方財政審議会 令和7年度(3月24日)議事要旨(2026年9月13日取得)
- 総務省自治税務局市町村税課「ふるさと納税について(指定基準に係る告示改正)」(令和8年3月24日、地方財政審議会資料)(2026年9月13日取得)
- 総務大臣通知(令和8年4月1日付け総税市第30号)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税のポータルサイト運営事業者への支払額等に係る調査結果の公表」(令和8年5月12日)別紙(2026年9月13日取得)
- 「ふるさと納税に係る指定制度の運用について」(令和8年6月26日総税市第71号)(2026年9月13日取得)
- 「ふるさと納税制度における募集適正基準の遵守の徹底について」(令和8年8月20日総税市第96号)(2026年9月13日取得)
- 総務省 報道資料「ふるさと納税のポータルサイト手数料の引下げに係る要請に対するポータルサイト運営事業者からの回答の公表」(令和8年9月11日)(2026年9月13日取得)
- 総務省 令和9年度税制改正要望「ふるさと住民登録制度の創設に伴うふるさと納税の返礼品に係る要件の見直し」(2026年9月13日取得)